

Отзывы о WB Кэш: условия кредитного лимита, комиссии и порядок отключения
Отзывы о WB Кэш показывают, что речь идет не о мошеннической схеме и не о бесплатных деньгах, а о потребительском кредите с установленным лимитом. Продукт оформляет ООО «Вайлдберриз Банк» — действующая кредитная организация с регистрационным номером Банка России 841. Главная особенность сервиса: долг не облагается платой лишь при полном погашении до окончания календарного месяца. При наличии остатка взимается ежемесячная комиссия, а полная стоимость кредита по тарифам составляет 56,900–59,990% годовых.
Что представляет собой WB Кэш
WB Кэш — маркетинговое название потребительского кредита с лимитом кредитования. Лимит привязан к карте и счету WB Банка: если собственных средств для оплаты недостаточно, операция может быть проведена за счет заемных денег. По механике продукт напоминает кредитную карту с возобновляемым лимитом.
Кредитором выступает ООО «Вайлдберриз Банк» (ООО «ВБ Банк»), ИНН 0102000578, ОГРН 1020100002340. В перечне кредитных организаций Банка России на 10 октября 2026 года банк имел статус действующего. В списке компаний с признаками нелегальной деятельности Банка России сведения о банке, его ИНН и сайте отсутствовали.
Таким образом, WB Кэш является банковским кредитным продуктом. Основной риск связан не с легальностью сервиса, а с его стоимостью при длительном использовании заемных средств.
Лимиты, комиссия и другие условия
Согласно тарифам, действующим с 21 августа 2026 года, конкретные параметры определяются для каждого клиента отдельно и закрепляются в индивидуальных условиях договора. Перед подключением лимита важно проверить сумму, ставку, размер комиссии и полную стоимость кредита.
- Размер доступного лимита — от 10 000 до 100 000 рублей.
- Открытие и обслуживание счета для лимита не оплачиваются.
- Беспроцентный период установлен продолжительностью до 60 расчетных периодов, то есть календарных месяцев.
- За предоставление беспроцентного периода предусмотрена комиссия — 50 рублей за каждую 1000 рублей долга на конец месяца. Если задолженность меньше 1000 рублей, удерживается 50 рублей.
- При нарушении условий беспроцентного периода применяется ставка 59,8% годовых.
- Полная стоимость кредита указана в диапазоне от 56,900% до 59,990% годовых.
- Снятие наличных и переводы за счет лимита в стандартном режиме стоят 5,9% от суммы плюс 590 рублей. До 31 марта 2027 года действует акция без комиссии.
- При просрочке обязательного платежа начисляется неустойка 0,1% в день от просроченного основного долга и процентов.
- За неуплату комиссии предусмотрен разовый штраф 500 рублей.
Комиссия в размере 50 рублей с каждой тысячи означает расходы на уровне 5% от остатка ежемесячно. Например, при долге 20 000 рублей к концу месяца она составит 1000 рублей, а при задолженности 80 000 рублей — 4000 рублей. Эта сумма не идет в погашение тела кредита: она является платой за сохранение беспроцентного периода. Если целый год оставлять долг и вносить только комиссию, расходы приблизятся к 60% от суммы задолженности.
Если договор заключен 21 числа месяца или позднее, за первый неполный месяц комиссия по тарифам не взимается.
Когда кредит действительно обходится без платы
Беспроцентное использование возможно только при условии, что к последнему дню календарного месяца задолженность погашена полностью. Важно учитывать, что срок считается не с даты покупки. Например, оплату, сделанную 29 числа, может потребоваться закрыть уже через один-два дня.
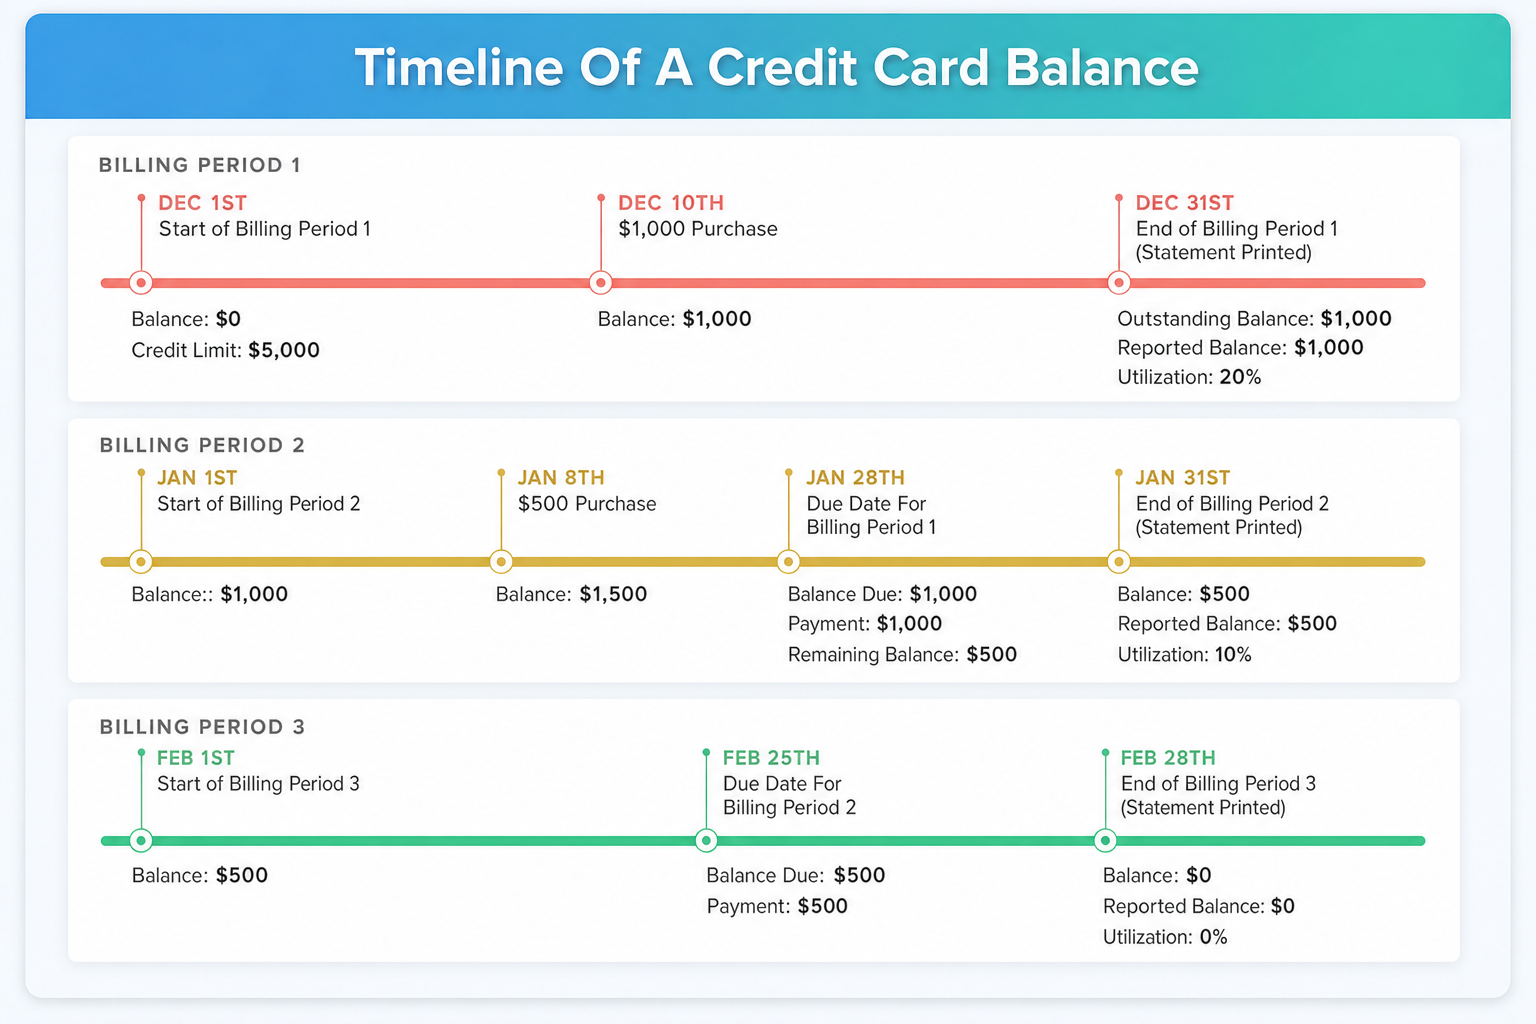
Расчетным периодом считается календарный месяц. В последний день формируется обязательный платеж, на внесение которого отводится 25 календарных дней. Обычно основной долг в обязательный платеж не включается. Однако его доля увеличивается до 3%, но не менее 500 рублей, при просрочке либо если за предыдущие шесть месяцев заемщик не погасил хотя бы 10% основного долга.
Если задолженность по конкретной покупке не будет погашена до окончания беспроцентного периода, этот период прекращается. Тогда проценты по ставке из индивидуальных условий могут быть начислены за весь срок пользования кредитом — со дня, следующего за выдачей средств, до момента полного погашения.
Ограничения и важные положения договора
Деньги из лимита нельзя направлять на депозиты, накопительные и иные счета с начислением процентов на остаток, включая счета в других банках. Также запрещены вложения в ценные бумаги, операции в азартных играх и сделки на криптовалютных биржах. Нарушение ограничений может стать основанием для уменьшения лимита вплоть до нуля.
- Банк может списывать обязательный платеж и просроченную задолженность с карт сторонних банков, привязанных к личному кабинету Wildberries, а также с электронного кошелька WB при недостатке денег на основном счете.
- Лимит может быть уменьшен или обнулен при просрочке, росте долговой нагрузки по данным бюро кредитных историй и в других предусмотренных договором случаях.
- Увеличение лимита считается согласованным, если клиент не отказался от него в течение пяти календарных дней после уведомления.
- При лимите от 50 000 до 200 000 рублей действует период охлаждения: воспользоваться средствами можно не ранее чем через четыре часа после подписания индивидуальных условий.
- Сведения о договоре и операциях передаются в бюро кредитных историй, поэтому подключенный лимит влияет на кредитную историю даже при отсутствии расходов.
- Банк может уступить право требования по задолженности третьему лицу, если индивидуальные условия не устанавливают иной порядок.
- Об изменении тарифов и общих условий банк уведомляет публикацией новой редакции не менее чем за два календарных дня.
Как избежать переплаты
- До оформления внимательно изучите индивидуальные условия, особенно сумму лимита, ставку, комиссию и полную стоимость кредита.
- Погашайте всю задолженность до последнего дня месяца, а не ориентируйтесь на условные 30 дней с момента покупки.
- Проверяйте, что платеж действительно направлен на закрытие долга. Перевод денег на кошелек или текущий счет сам по себе не всегда означает погашение лимита.
- При возврате товара контролируйте задолженность отдельно: возврат средств обычно поступает на текущий счет, а кредит может потребовать отдельного распоряжения на погашение.
- Если лимит нужен только как резерв, можно использовать режим списания «Только своими», если он доступен технически.
- Не стоит рассчитывать на бесплатные переводы и снятие наличных после окончания акции 31 марта 2027 года. Кроме комиссии банка, плату может удержать и владелец стороннего банкомата.
Как отключить WB Кэш
Расторгнуть договор можно после полного погашения задолженности. Для этого необходимо направить уведомление через приложение или в письменной форме. По общим условиям договор прекращает действие не позднее чем через 10 рабочих дней после подачи уведомления. После закрытия желательно получить справку об отсутствии долга и позднее проверить сведения в кредитной истории.
Что пишут пользователи
Развернутых отзывов именно о кредитном лимите пока немного. На тематических форумах в июле 2026 года обсуждались расхождения между формулировкой о 60 расчетных периодах в документах и датой окончания текущего месяца, которую пользователи видели в приложении и СМС. Участники также интересовались отличием комиссии от процентов и порядком отражения лимита в кредитной истории.
Среди других сообщений встречались сведения об одобренных лимитах на 70 000–80 000 рублей, длительном рассмотрении заявок и отказах. Пользователи отдельно отмечали, что пополнение кошелька не закрывает кредит автоматически: для погашения необходимо оформить платеж по лимиту.
Жалоб на подключение WB Кэш без действий клиента в этих обсуждениях не отмечалось. Договор заключается после подачи заявления и подписания индивидуальных условий простой электронной подписью.
Итог
WB Кэш подойдет тем, кто способен полностью возвращать заемные средства до конца каждого календарного месяца. В этом случае плата не взимается. При переносе долга на следующий месяц кредит становится дорогим: комиссия достигает 5% от остатка ежемесячно, а полная стоимость кредита по тарифам находится в диапазоне 56,900–59,990% годовых. Решение о подключении стоит принимать только после изучения персональных условий договора.
Отзывы (6)
Сергей Сорокин
Не хочу сыпать соль на рану, но я прям рад, что решил погуглить, а то потерял бы около 30 тысяч рублей. А что думаете о https://todzhinsky.ru/besplatnye-kripto-signaly-telegramm/wortem-otzyvy? Он на этом сайте топ 1, кто-то пробовал с ними работать?
zabviduemlovi1
Молодец что додумался, я тоже всегда так делаю. А это классный проект кстати, тоже его через отзывы нашел, только на другом сайте. Я в такой яме был, что ппц, это был мой последний шанс. К счастью не зря, ока вроде не плохо, но я всего 3 месяца работаю. Главное что выплачивают ежедневно, а не тянут деньги как большинство)
Кирилл Шипунов
WB Кэш — это не халява, а кредит с бешеными процентами. Комиссия 50 рублей за каждую 1000 рублей долга в месяц — это 5% ежемесячно! Если не погасить вовремя, ставка взлетает до 59,8% годовых. Осторожно, можно влететь в серьезные долги.
Kapo1
WB Кэш от WB Банка позиционируется как удобный кредитный лимит, но на деле это ловушка для невнимательных пользователей. Комиссия в 50 рублей за каждую 1000 рублей долга ежемесячно превращается в 5% от суммы задолженности, что эквивалентно 60% годовых. При этом эти платежи не уменьшают основной долг. Если не погасить задолженность до конца месяца, ставка возрастает до 59,8% годовых. Снятие наличных и переводы облагаются дополнительными комиссиями. Таким образом, WB Кэш — это дорогостоящий кредит с завуалированными условиями, способный загнать в долговую яму.
Данил
WB Кэш — это просто ловушка для доверчивых клиентов. Они заманивают обещаниями беспроцентного периода, но на деле взимают комиссию в 50 рублей за каждую тысячу рублей долга в конце месяца. Это выходит 5% ежемесячно, что в годовом исчислении составляет почти 60% переплаты! А если не успеешь погасить долг вовремя, ставка взлетает до 59,8% годовых. Снятие наличных и переводы тоже не бесплатны: после окончания акции придется платить 5,9% плюс 590 рублей за каждую операцию. В итоге, вместо помощи в финансах, WB Кэш только загоняет в долговую яму.
Дмитрий Федин
WB Кэш — это не бесплатные деньги, а кредит с бешеными комиссиями: 50 рублей за каждую тысячу долга в месяц. Задолжал 20 тысяч — плати тысячу сверху ежемесячно. Не погасил вовремя — ставка 59,8% годовых. Выгодно только банку, а ты в долгах как в шелках.