

Отзывы о ЦФА Сбербанка: особенности инвестирования, риски и условия
Отзывы о ЦФА Сбербанка помогают составить общее представление об инструменте, однако решение о вложении средств следует принимать после изучения параметров конкретного выпуска. Цифровые финансовые активы представляют собой цифровые права, существующие в информационной системе оператора. Условия выпуска заранее определяют права инвестора и обязательства эмитента, а операции фиксируются с применением распределенного реестра и смарт-контрактов. При этом ЦФА не относятся к электронным деньгам и не могут использоваться для расчетов как обычное платежное средство.
Как работают ЦФА на платформе СберБанка
В информационной системе инвестор может приобретать цифровые активы, получать предусмотренный доход, предъявлять их к погашению и совершать иные разрешенные операции. Компании, соответствующие требованиям платформы, также могут выпускать собственные ЦФА.
Сам факт приобретения актива не определяет полный набор прав владельца. Все зависит от условий конкретного выпуска, поэтому до покупки необходимо обратить внимание на несколько параметров:
- срок обращения актива;
- формулу и размер потенциального дохода;
- график и порядок выплат;
- обязательства и надежность эмитента;
- условия погашения.
Регистрация и покупка цифровых активов
Для инвестирования требуется зарегистрироваться на и пройти идентификацию. После подтверждения личности открывается доступ к доступным выпускам.
При выборе не стоит ориентироваться исключительно на заявленную доходность. По каждому выпуску обязательства принимает на себя его эмитент, поэтому важно понимать, кто именно привлекает средства, на какой период и при каких обстоятельствах вернет вложения.
Порядок сделки обычно включает следующие этапы:
- регистрация в информационной системе;
- идентификация пользователя;
- переход в раздел с доступными ЦФА;
- выбор выпуска и ознакомление с его документацией;
- внесение необходимой суммы;
- оформление покупки;
- ожидание выплат либо погашения в установленную дату.
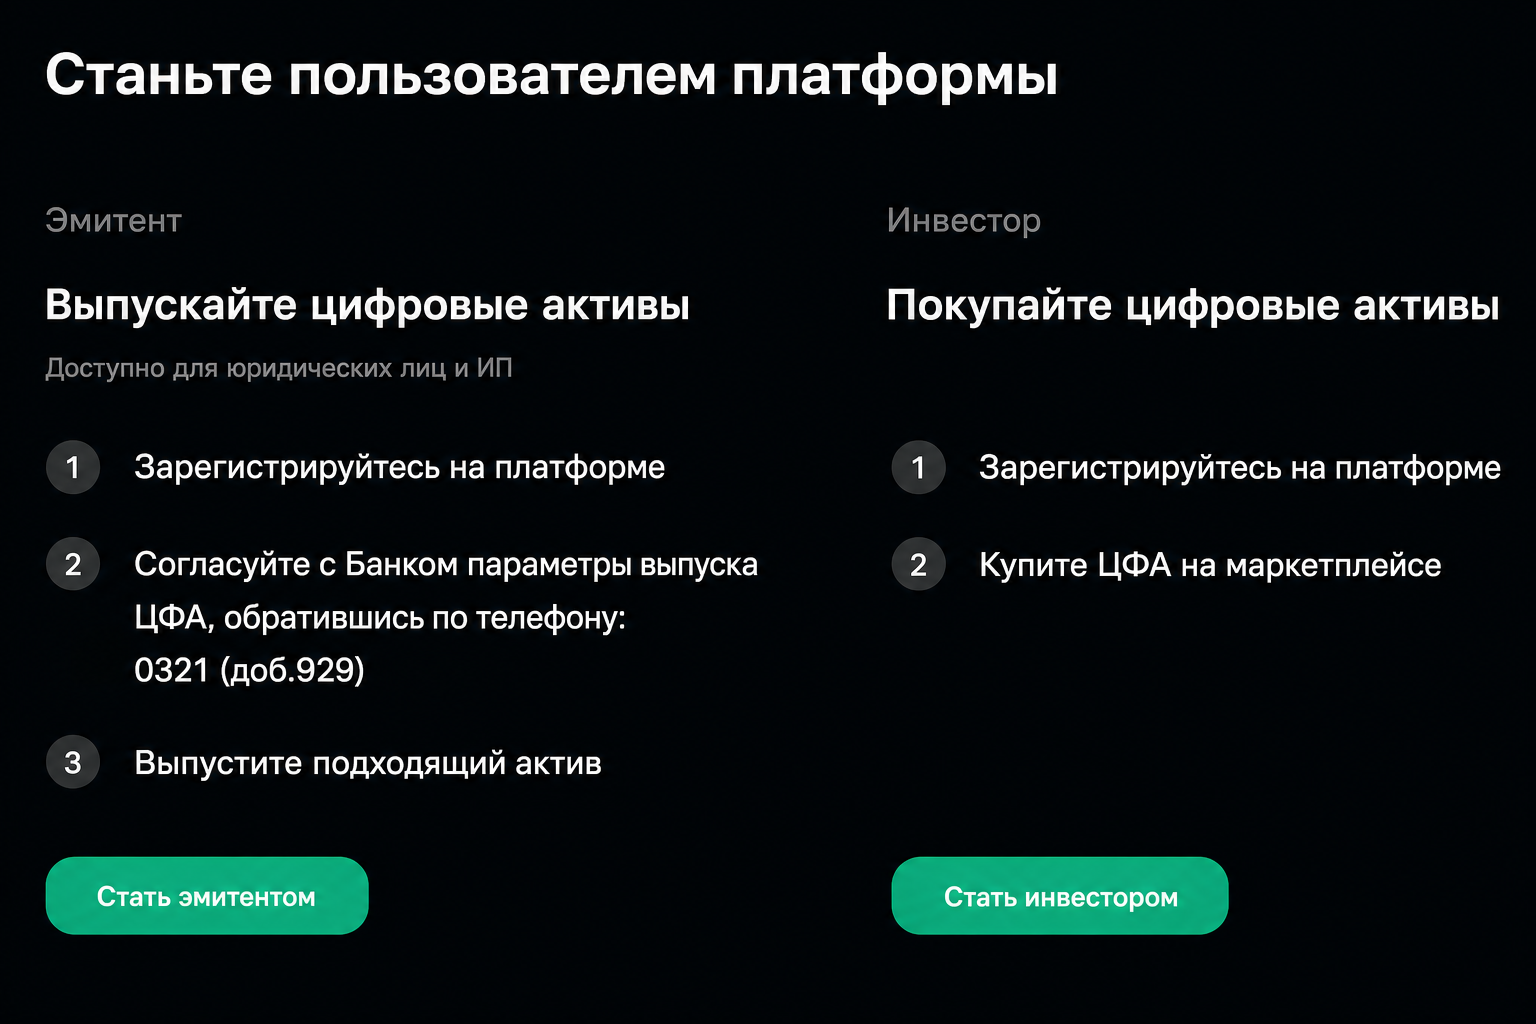
Известность оператора не отменяет необходимости проверять эмитента. Именно он отвечает за исполнение обязательств по выбранному выпуску.
Доходность и ограничения для инвесторов
Единой ставки доходности у ЦФА нет. Вознаграждение может быть выражено в процентах, фиксированной сумме или зависеть от иных условий, указанных при выпуске. Перед сделкой стоит оценить не только номинальную доходность, но и сумму, которую владелец фактически получит к дате погашения.
Для отдельных цифровых активов предусмотрены ограничения для неквалифицированных инвесторов. Банк России устанавливает требования к выпускам, доступным исключительно квалифицированным инвесторам.
Какие виды ЦФА существуют
Российское законодательство предусматривает несколько типов цифровых прав. Они могут подтверждать:
- денежные требования;
- права по эмиссионным ценным бумагам;
- право требовать передачу эмиссионных ценных бумаг;
- права участия в капитале непубличного акционерного общества.
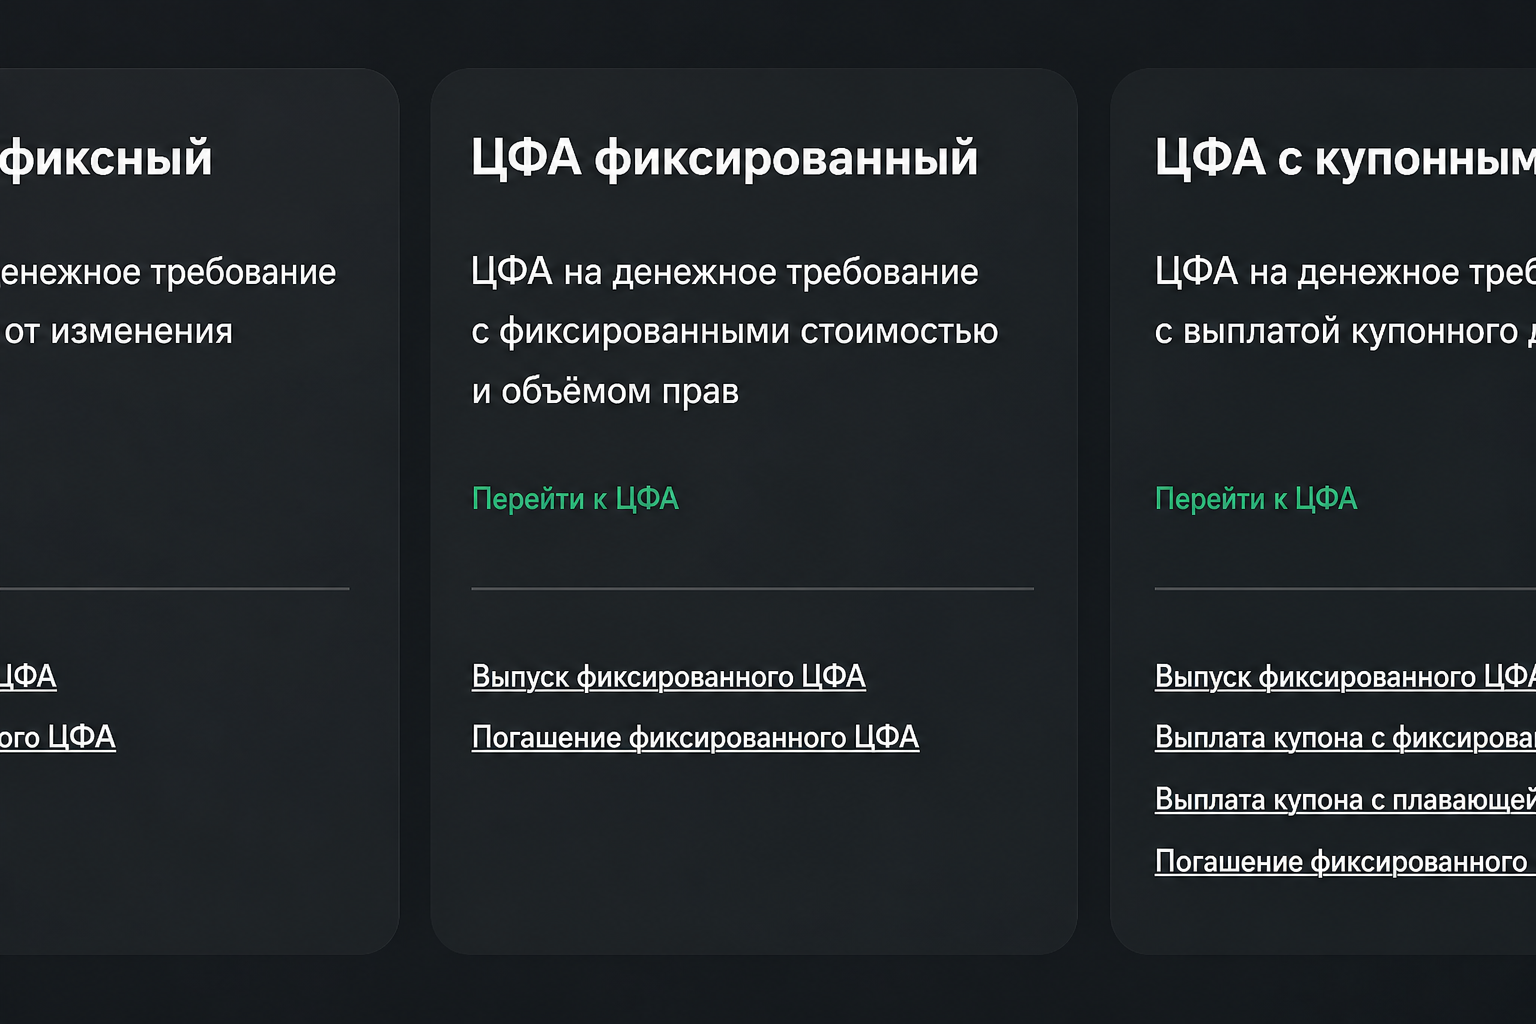
Цифровые права также могут сочетаться с правами на вещи, результаты интеллектуальной деятельности, работы или услуги. Поэтому ЦФА нельзя считать единым стандартизированным продуктом: экономический смысл, срок, доходность и риски различаются от выпуска к выпуску.
Отзывы пользователей о ЦФА СберБанка
Положительные отзывы обычно связаны с цифровым форматом сделок, понятными параметрами отдельных выпусков и возможностью заранее оценить предполагаемый доход. Для части инвесторов этот инструмент стал дополнением к привычным банковским продуктам и инвестициям.
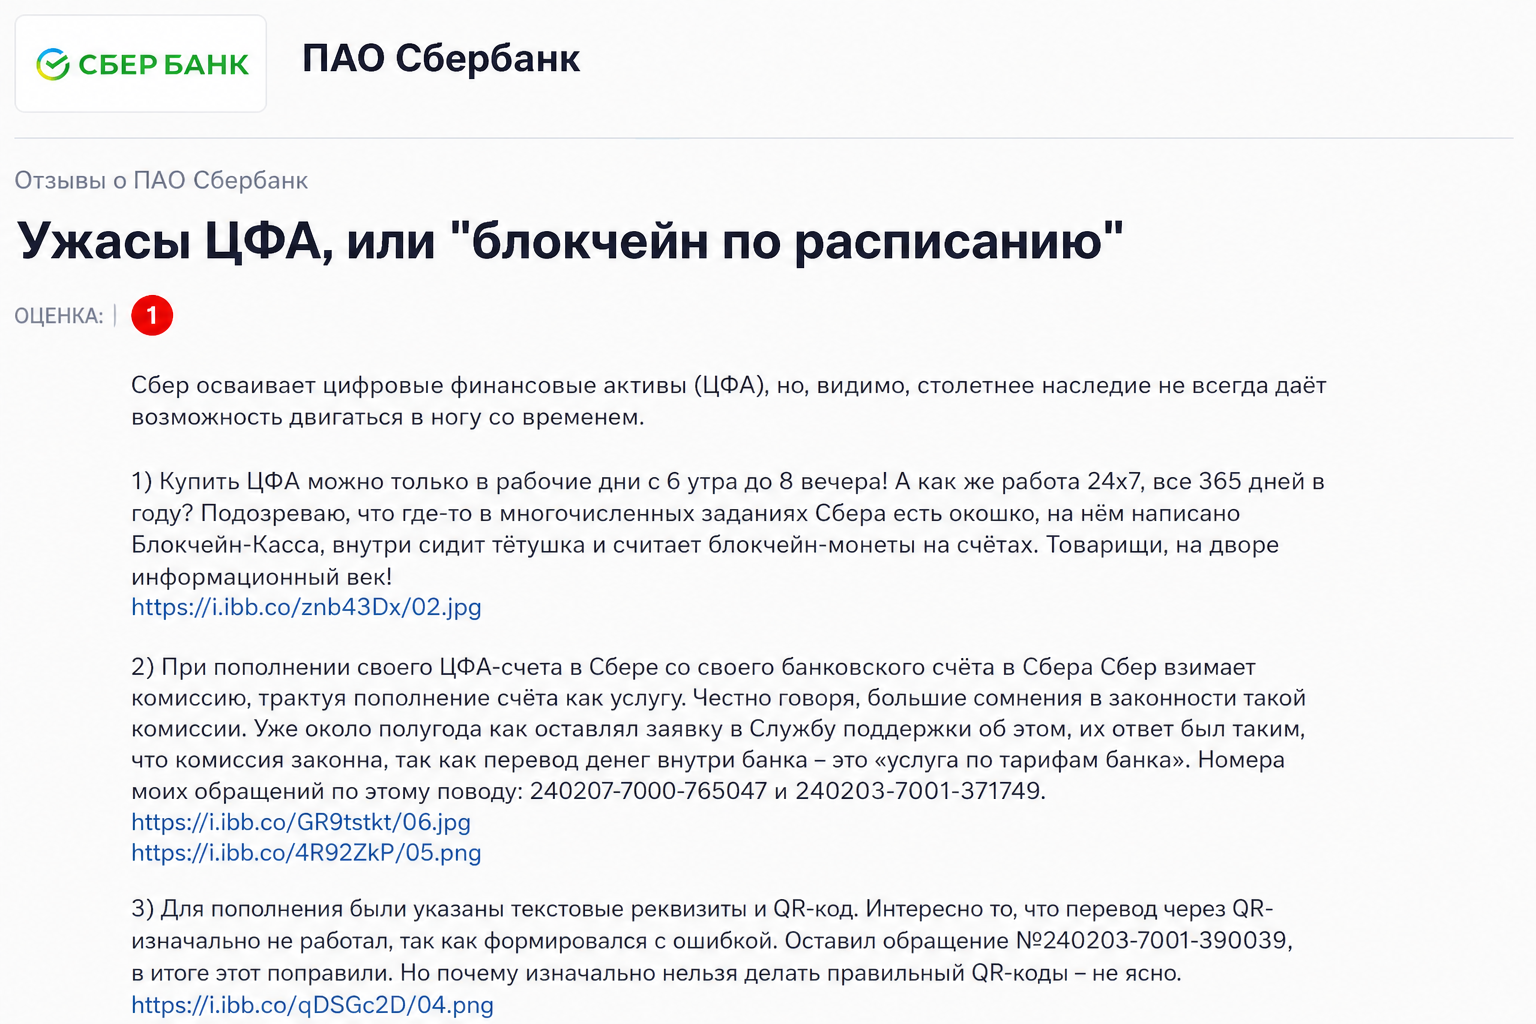
В то же время пользователи отмечают и недостатки работы платформы. Среди упоминаемых сложностей встречаются ограниченное время, отведенное на покупку некоторых выпусков, комиссии при пополнении счета и недостаток консультаций по относительно новому продукту. В 2026 году также сообщалось о технической задержке выплат по одному из выпусков, которую позднее устранили.
Итоги
ЦФА на платформе СберБанка не являются способом заработать на росте токена. Это финансовый инструмент с заранее определенными параметрами, где ключевое значение имеют платежеспособность эмитента и условия возврата вложений. С 5 октября 2026 года начали действовать новые правила, связанные с деятельностью операторов информационных систем.
К преимуществам инструмента относятся цифровой формат, разнообразие сроков и условий, а также возможность получения фиксированного дохода. Основные риски связаны с вероятностью неисполнения обязательств эмитентом, ограниченной доступностью вложенных средств до погашения и ограничениями для неквалифицированных инвесторов.
Покупать цифровые активы только из-за известности СберБанка или высокой заявленной доходности не стоит. Перед инвестированием необходимо изучить условия выпуска, оценить эмитента и порядок погашения. ЦФА могут дополнить инвестиционный портфель, но не являются полным аналогом банковского вклада.
Отзывы (6)
Кирилл Смирнов
А так хорошо все выглядит, и стелят так гладко, а по факту очереденой скам
Andrey Dmitrievich
Не думал, что на такое еще ведутся, достаточно же просто загуглить и посмотреть отзывы. Они рассказывают очевидный бред, если их канал посмотреть сразу видно, что умеют они только деньги забирать. Если хочешь увидеть, как должны работать нормальные люди, то глянь https://todzhinsky.ru/besplatnye-kripto-signaly-telegramm/reugen-otzyvy. Они заморачиваются и с репутацией и с прозрачностью работы и с предоставлением гарантий. Иначе работать, я смыла не вижу, я устал дарить деньги.
Bogdan Kyias
ЦФА от Сбера — очередная замануха для наивных. Покупать можно только в будни с 6 до 20 часов, а за пополнение счета берут комиссию. Где тут обещанная цифровая революция?
АЛЬБЕРТ
ЦФА от Сбербанка — очередная попытка навязать инвесторам продукт с сомнительной доходностью и непрозрачными условиями. Обещания стабильного дохода не подкреплены реальными гарантиями, а сложность структуры делает этот инструмент непригодным для большинства частных инвесторов. Сбербанк, как всегда, использует свое доминирующее положение, чтобы продвигать продукты, выгодные прежде всего самому банку, а не клиентам. Рекомендую держаться подальше от подобных «инноваций» и выбирать более понятные и проверенные способы инвестирования.
Kapo1
ЦФА Сбербанка — очередная ловушка для доверчивых инвесторов. Обещают цифровые активы с доходностью, но на деле — сплошные ограничения и риски. Регистрация сложная, доходность не гарантирована, а эмитенты неизвестны. Вложил деньги, а вернуть их — целая эпопея. Сбербанк снова показал, что заботится только о своей прибыли, а не о клиентах. Не ведитесь на их заманчивые предложения, иначе останетесь ни с чем.
Юрий Репков
ЦФА от Сбербанка — очередная замануха для доверчивых, обещают доходность, а в итоге риски и никакой гарантии возврата вложений.