


ПДС ВТБ: условия для пенсионеров и отзывы вкладчиков
ПДС ВТБ, условия для пенсионеров и отзывы участников вызывают немало вопросов у тех, кто планирует создать накопления к будущей пенсии. Программа долгосрочных сбережений позиционируется не как обычный банковский вклад, а как механизм инвестирования с государственной поддержкой.
Разберем основные параметры программы, порядок оформления, возможные ограничения и впечатления клиентов.
Как устроена программа долгосрочных сбережений
ПДС создана при участии государства и финансовых организаций для формирования долгосрочных накоплений. Государство может софинансировать взносы участника на сумму до 36 000 рублей в год в течение 10 лет. Средства, находящиеся в программе, используются фондом для инвестирования в ценные бумаги.
Основное ограничение связано со сроком: деньги размещаются на длительный период, фактически до 15 лет. Досрочно получить накопления без расторжения договора нельзя, поэтому перед подключением важно оценить, не понадобятся ли эти средства раньше.
Среди заявленных преимуществ программы выделяют:
- возможность получить налоговый вычет до 88 000 рублей в год при соблюдении установленных условий;
- минимальный первоначальный взнос от 2 000 рублей;
- страховую защиту через Агентство по страхованию вкладов в пределах 2 800 000 рублей;
- заявленную доходность до 26% при первом взносе свыше 30 000 рублей.
Программа доступна разным категориям граждан, однако наиболее понятна она людям с официальным доходом, которые могут воспользоваться налоговым вычетом и готовы не распоряжаться частью средств в течение многих лет. Для пенсионеров и тех, кто рассчитывает на прибавку к пенсии, ключевым остается вопрос ликвидности накоплений.
ПДС является официальным механизмом, запущенным в январе 2024 года при государственной поддержке. При этом участие государства не отменяет необходимости внимательно изучать условия договора, порядок выплат и последствия его досрочного прекращения.
Оформление и получение выплат
Для участия необходимо заключить договор, внести на счет не менее 2 000 рублей и при желании перевести в программу средства обязательного пенсионного страхования. Именно перевод ОПС требует особого внимания: пенсионные накопления становятся частью долгосрочного сберегательного договора.
Контролировать состояние счета и инвестиционный доход можно через мобильное приложение. Для оформления потребуется стать клиентом ВТБ и выпустить банковскую карту; договор также можно подписать дистанционно или в отделении.
Предусмотрено несколько способов получения денег. В отдельных случаях всю сумму можно забрать единовременно через 15 лет либо после достижения пенсионного возраста, если размер назначенной пенсии не превышает 10% прожиточного минимума. Другой вариант предполагает регулярные выплаты на протяжении пяти лет или более длительного периода.
Такая схема может подойти тем, кто заранее готовит дополнительный источник дохода на пенсии. Однако участникам, которым важна возможность быстро воспользоваться накоплениями, условия могут показаться слишком жесткими.
Отзывы о ПДС ВТБ
Отзывы о программе неоднозначны. Часть недовольства связана с тем, что клиенты не до конца разобрались в длительном сроке размещения денег и правилах расторжения договора. Поэтому условия желательно изучить еще до перевода пенсионных накоплений или внесения крупных сумм.
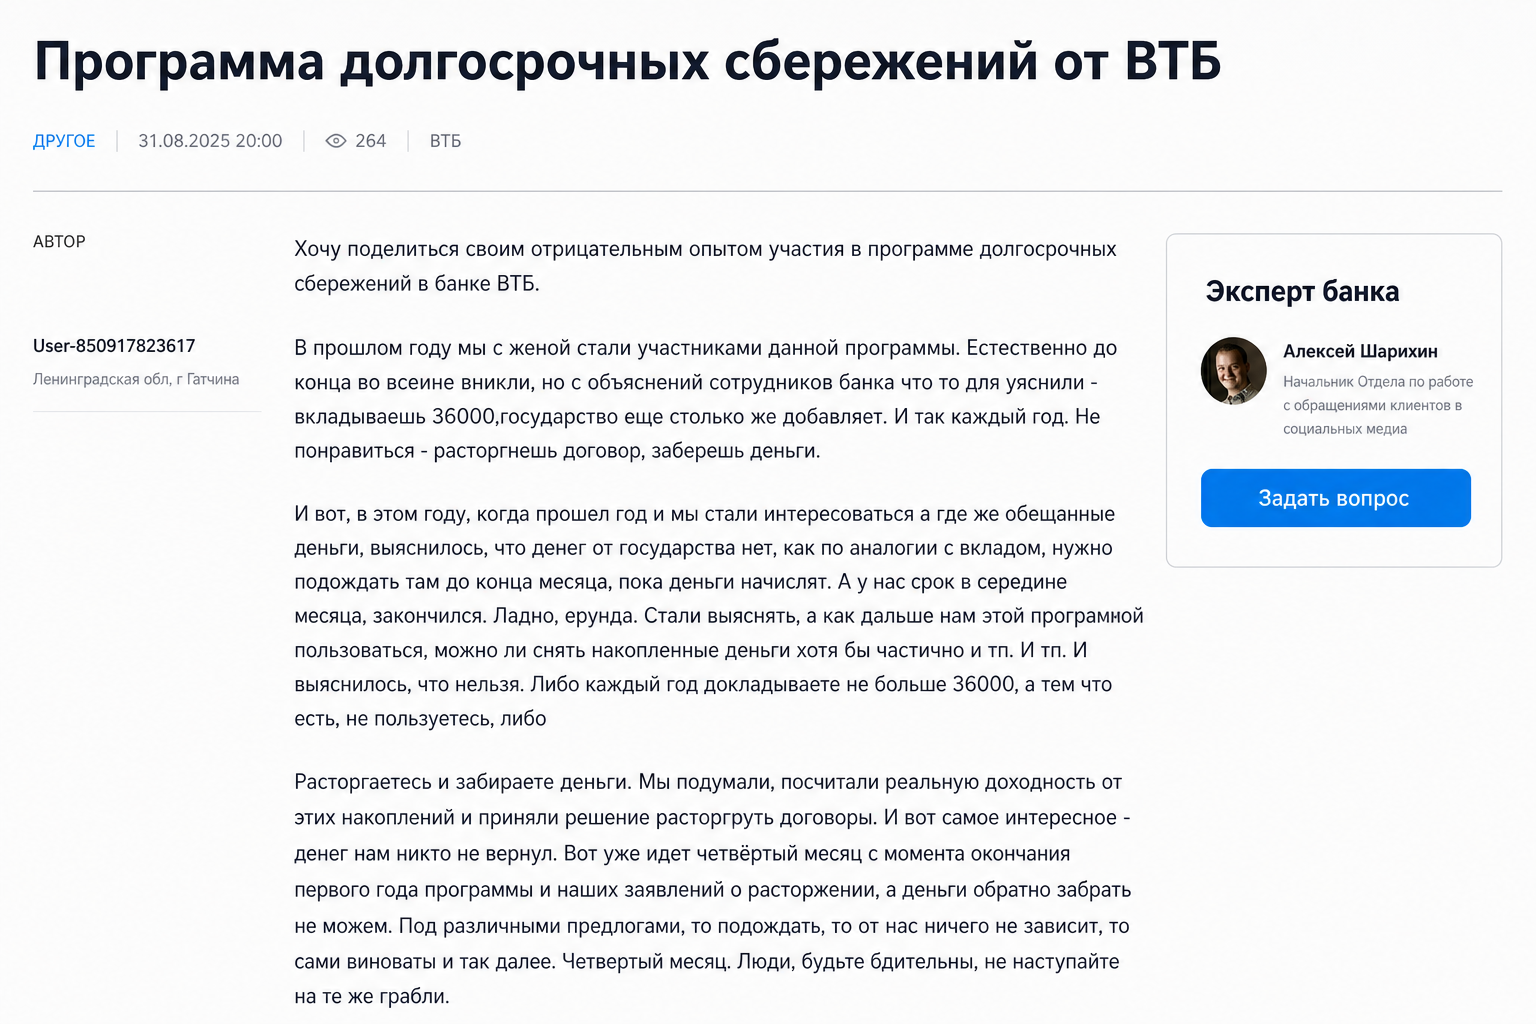
Встречаются и более серьезные замечания. Один из клиентов сообщил, что после расторжения договора ожидал возврата средств уже четыре месяца. Подобные ситуации могут настораживать потенциальных участников, поскольку для долгосрочных накоплений особенно важны ясные сроки и понятный порядок выплат.
Выводы
ПДС ВТБ может быть интересна гражданам, готовым направить часть дохода в долгосрочные накопления и рассчитывающим на будущую прибавку к пенсии. Потенциальную выгоду формируют государственное софинансирование, налоговый вычет и инвестиционный доход, но итоговый результат может оказаться скромнее ожидаемого с учетом длительного срока программы.
Перед заключением договора стоит оценить необходимость перевода ОПС, правила досрочного расторжения, доступные варианты выплат и собственную готовность не использовать вложенные деньги до наступления предусмотренных условий.
Отзывы (6)
Кирилл Смирнов
В очередной раз проспонсировал мошенников. Нужно было сначала проверить, оказывается везде пишут, что они давно разводят людей(
Сергей Сорокин
Я сначала тоже «спонсировал» каждого второго, а потом понял, что самое важное — это репутация. Теперь проверяю каждый проект семь раз, прежде чем вложиться. Вот уже месяц работаю с https://todzhinsky.ru/besplatnye-kripto-signaly-telegramm/centrion-otzyvy, у них репутация неплохая, учавствуют во всех рейтингах и регулярно проходят проверки. Они явно ей дорожат и не будут кидать просто так.
Дмитрий Федин
ПДС ВТБ обещает доходность до 26%, но на деле деньги замораживаются на 15 лет, а досрочно их не вернуть. Очередная ловушка для доверчивых вкладчиков!
Maksym Shustov
Программа долгосрочных сбережений (ПДС) от ВТБ выглядит как заманчивое предложение с обещаниями высокой доходности и государственной поддержки. Однако при детальном рассмотрении возникают серьезные вопросы. Во-первых, средства замораживаются на срок до 15 лет без возможности досрочного изъятия без потерь, что лишает гибкости в управлении финансами. Во-вторых, заявленная доходность до 26% при первом взносе свыше 30 000 рублей кажется нереалистичной в текущих экономических условиях и может вводить в заблуждение. Кроме того, отзывы клиентов указывают на сложности с расторжением договора и длительное ожидание возврата средств, что ставит под сомнение надежность программы. В целом, ПДС ВТБ представляется как продукт с низкой ликвидностью и потенциальными рисками, требующий тщательного анализа перед принятием решения об участии.
Алексей Назаров
Эта так называемая «Программа Долгосрочных Сбережений» от ВТБ — просто ловушка для доверчивых вкладчиков. Обещают доходность до 26% при взносе свыше 30 000 рублей, но на деле деньги замораживаются на 15 лет без возможности досрочного снятия без потерь. А если решите расторгнуть договор, будьте готовы ждать возврата средств месяцами. Вместо обещанных выгод — сплошные ограничения и разочарования.
Юрий Репков
ПДС ВТБ заманивает обещаниями высокой доходности, но на деле деньги замораживаются на 15 лет без возможности досрочного снятия.