

ПДС от Сбера: отзывы клиентов, условия и возможные риски
ПДС от Сбера: отзывы участников о программе долгосрочных сбережений неоднозначны. Продукт рассчитан на длительное накопление средств с инвестиционным доходом и государственной поддержкой, однако перед оформлением договора важно разобраться в ограничениях, правилах досрочного расторжения и порядке начисления софинансирования.
Как устроена программа долгосрочных сбережений
Программа долгосрочных сбережений появилась в Сбере 1 января 2024 года. Она ориентирована прежде всего на людей предпенсионного и пенсионного возраста, которые готовы регулярно откладывать деньги на продолжительный срок.
По механике ПДС не является обычным банковским вкладом, хотя сотрудники могут представлять ее именно так. Клиент заключает договор, вносит средства, а накопления формируются из личных взносов, инвестиционного дохода и возможной государственной доплаты. По своему принципу продукт ближе к долгосрочным накопительным программам, чем к депозиту с возможностью свободно распоряжаться деньгами.
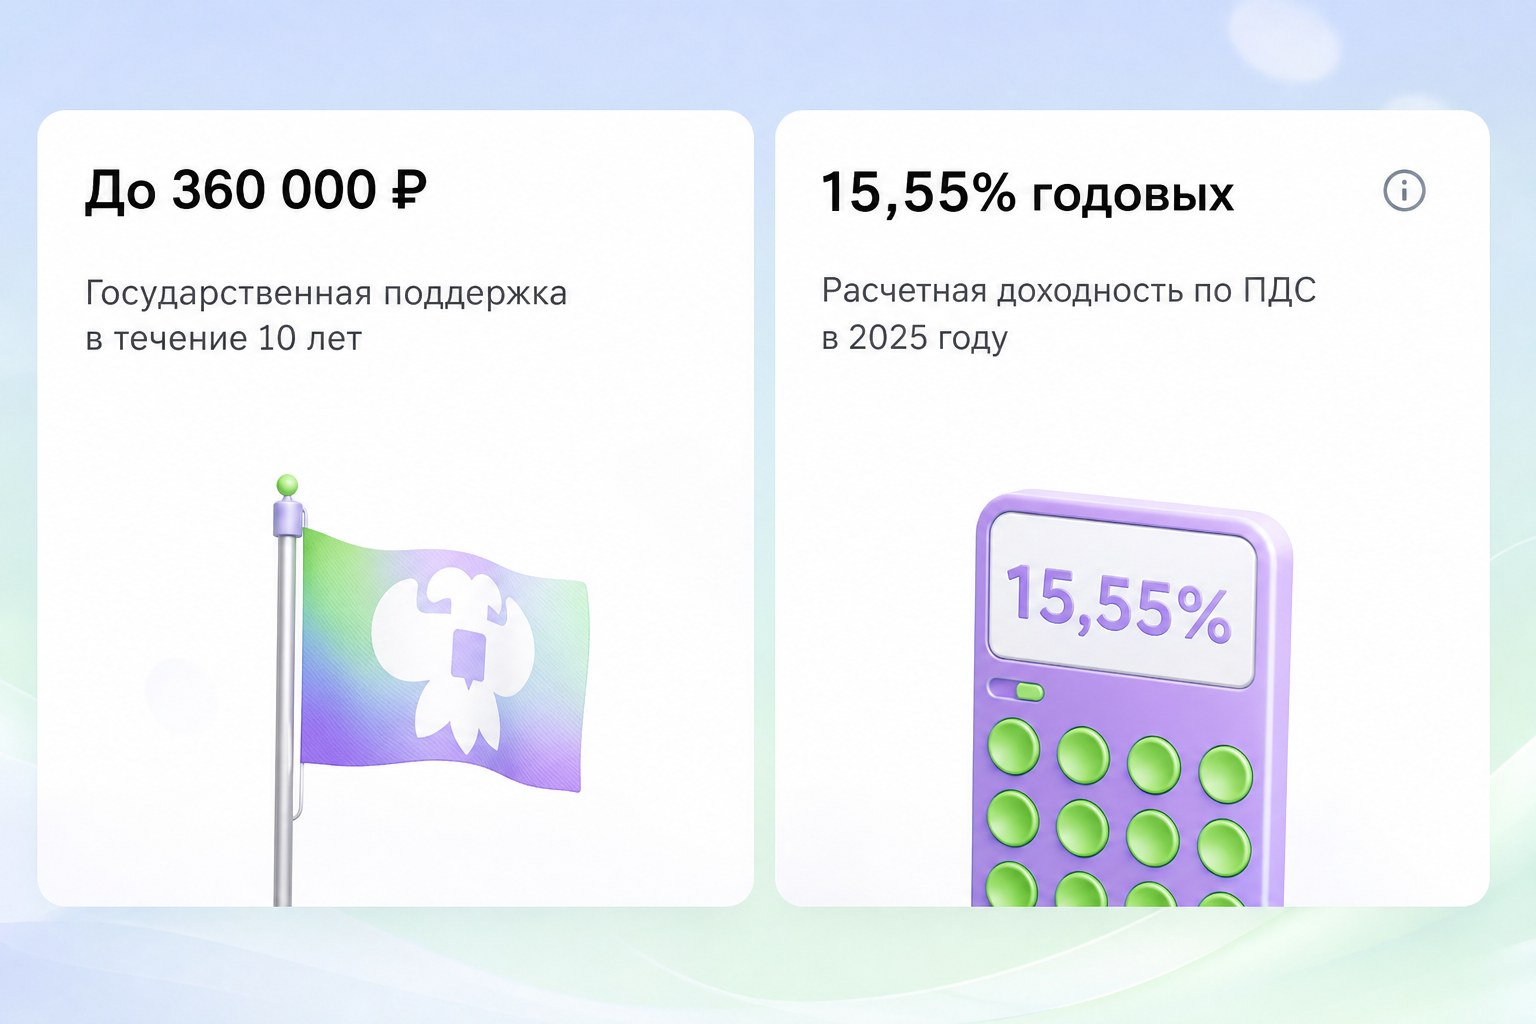
Расчетная доходность заявлена на уровне 15,5% годовых, что выше ставок по многим стандартным вкладам, которые оцениваются в диапазоне 10–13%. При этом общий срок программы составляет 15 лет, поэтому сравнивать ее с краткосрочным депозитом некорректно.
Первый взнос можно внести при оформлении договора, минимальная сумма составляет 2 000 рублей. Счет открывают через офис или приложение, а информацию о накоплениях, инвестиционном результате и государственной надбавке можно отслеживать в приложении НПФ Сбера.
После завершения программы предусмотрены два варианта получения денег: единовременная выплата либо перечисления частями в течение 60 месяцев. Накопительную часть пенсии также можно перевести в НПФ Сбера, однако это отдельная процедура, которую не следует смешивать с ПДС.
Государственное софинансирование и его ограничения
Одна из основных причин интереса к программе — государственное софинансирование. В рекламном описании оно может выглядеть как удвоение взносов, но фактический размер доплаты зависит от официального дохода участника и суммы его перечислений.
Для получения максимальной поддержки действуют лимиты. При доходе менее 80 000 рублей в год дополнительная сумма может составить до 3 000 рублей при аналогичном размере взносов. Для людей с более высоким официальным доходом требуется вносить больше: после 3 000 рублей размер доплаты снижается до 50 копеек на рубль до уровня 6 000 рублей, а затем — до 25 копеек на рубль до 12 000 рублей. Взносы сверх этого порога не увеличивают государственную доплату.
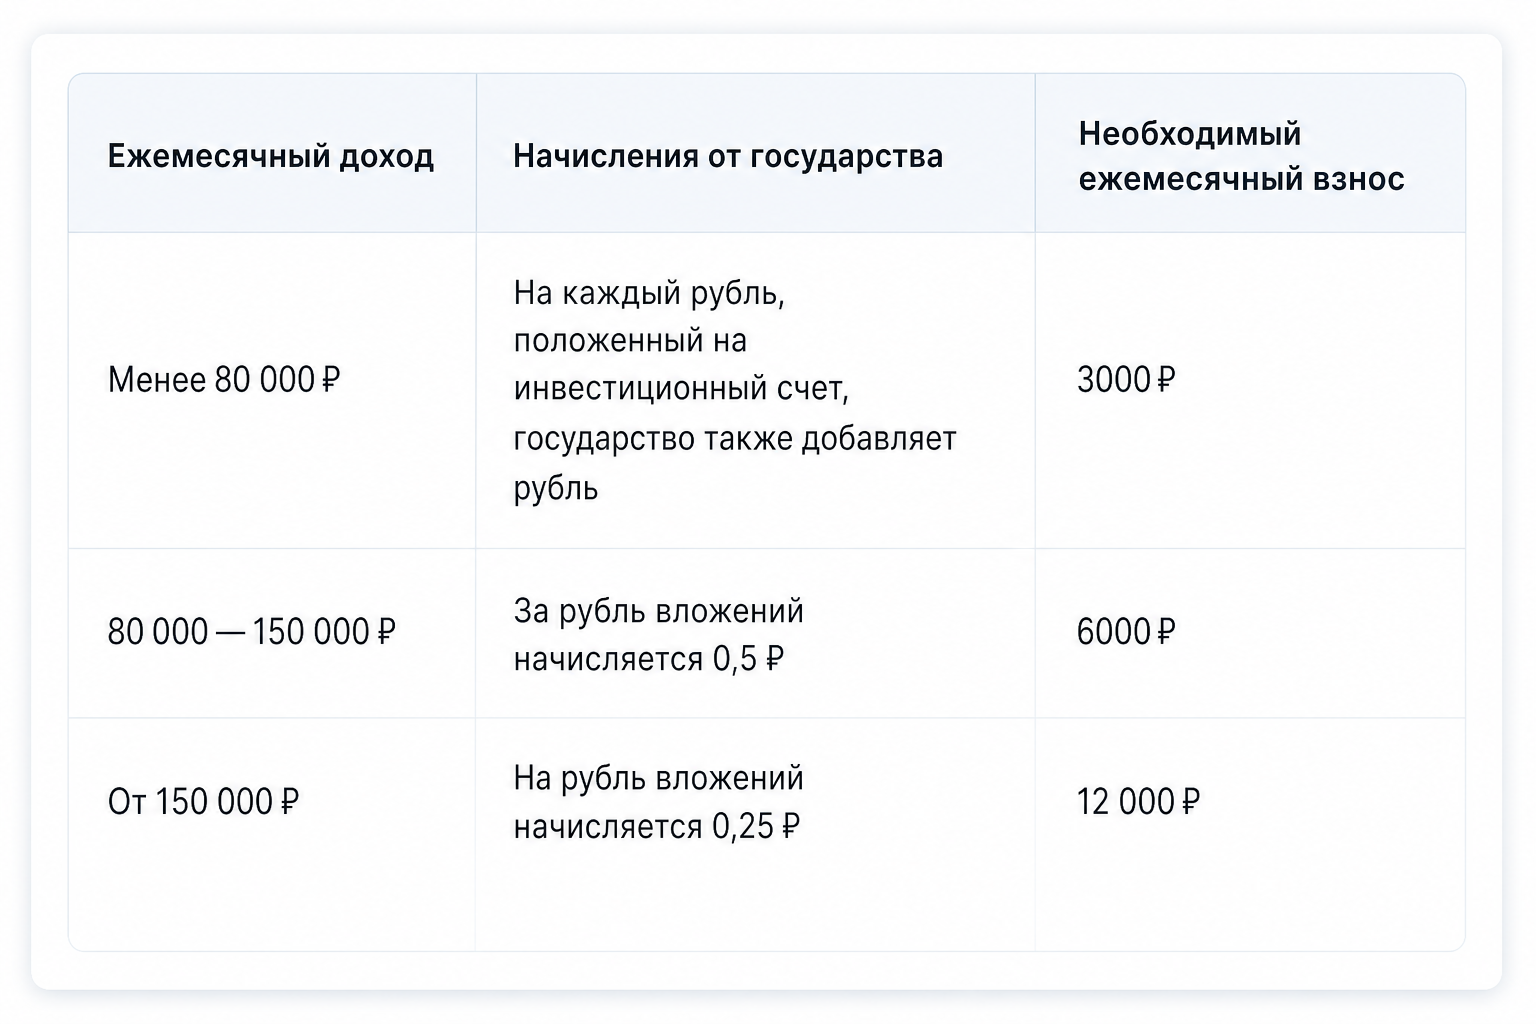
Существенный нюанс связан с источником такой поддержки. Начисления зависят от уплаченных налогов и официального дохода. Неработающим пенсионерам рассчитывать на значительное софинансирование не стоит: в таком случае сумма может быть минимальной — до 1 000 рублей.
В качестве примера указывается возможность накопить 72 000 рублей за год с учетом личных взносов и господдержки, не считая инвестиционного результата. При доходности около 15% сумма за первые 12 месяцев может превысить 82 000 рублей. Однако подобные расчеты не являются гарантией: итог зависит от продолжительности участия и результатов инвестирования.
Ограничения на снятие средств и инвестиционные риски
Главный недостаток ПДС — ограниченная возможность распоряжаться деньгами. Программа изначально рассчитана на 15 лет, а закрыть ее без потерь в первые годы сложно. В отличие от вклада, средства нельзя свободно забрать в любое удобное время.
В 2025 году появилось правило, по которому закрытие ПДС возможно только спустя год после заключения договора. При расторжении в срок до 12 месяцев деньги не возвращаются. Если средства находились в программе до 24 месяцев, участнику могут выплатить лишь 80% внесенной суммы.
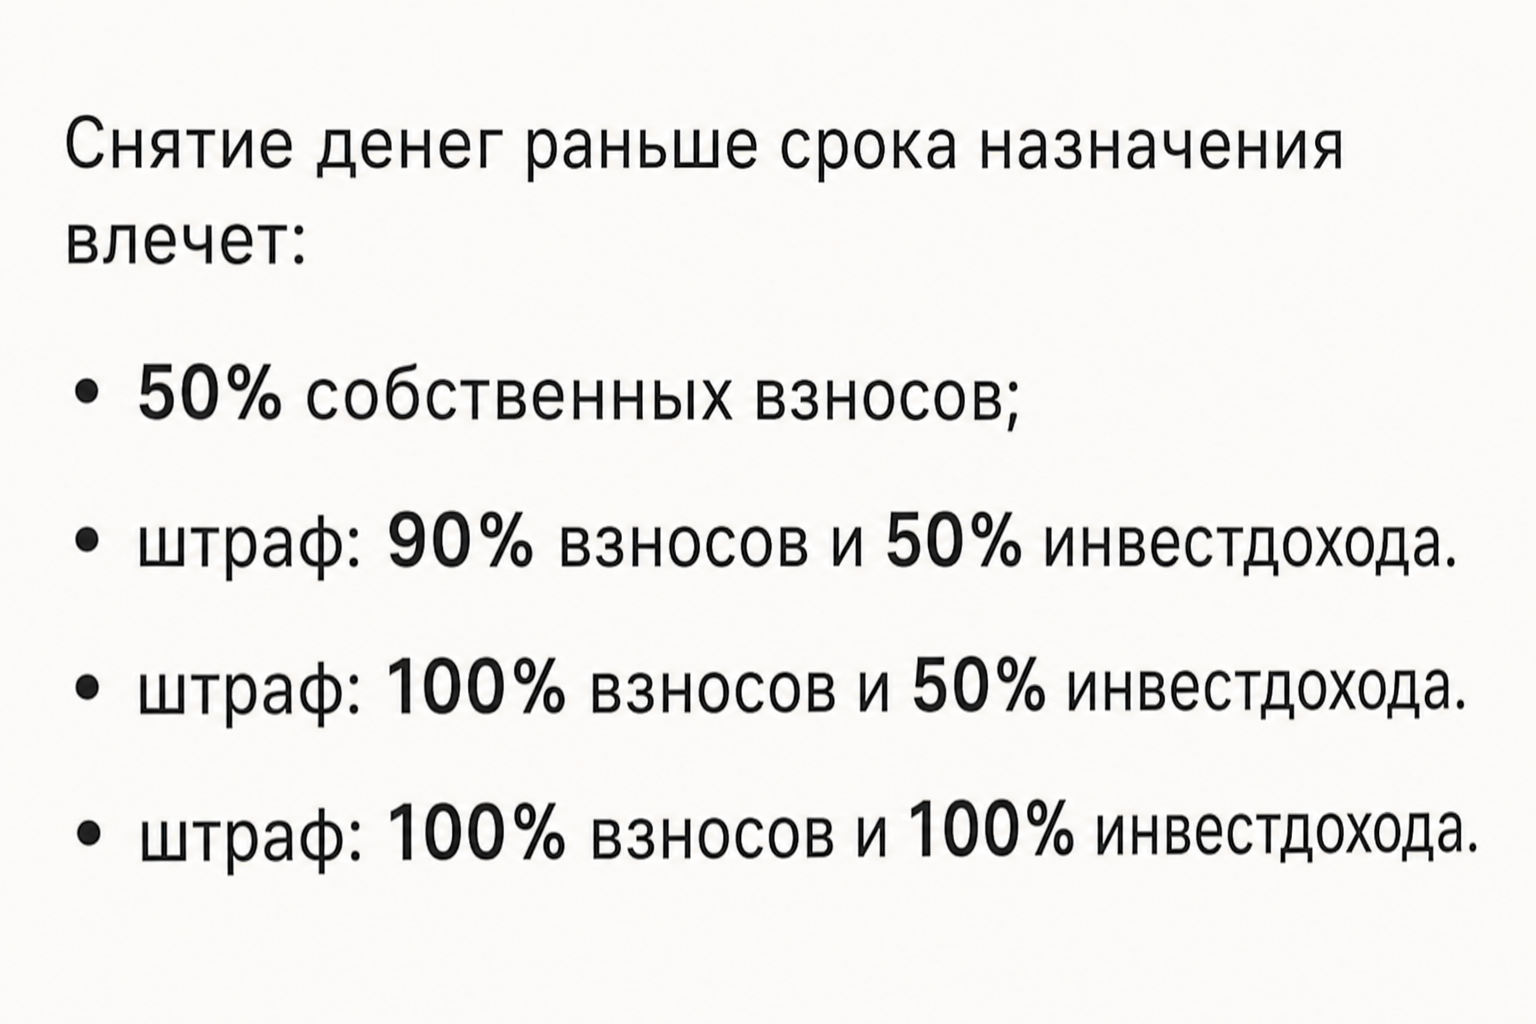
При сроке от 2 до 5 лет предусмотрен возврат 90% взносов и 50% инвестиционного дохода. Чтобы получить накопления полностью, необходимо сохранять договор не менее 7 лет. Поэтому участие в программе на короткий срок теряет экономический смысл.
Дополнительный риск связан с инвестиционным доходом. Он не фиксирован как процент по депозиту: при благоприятной ситуации на рынке счет растет, но при снижении рынка результат может оказаться отрицательным. Возможные убытки также отражаются на накоплениях участника.
Средства в программе застрахованы, но покрытие ограничено суммой 2,8 миллиона рублей. При проблемах у организации выплаты должны производиться через АСВ, однако ожидание может затянуться. Для долгосрочного плана это важно учитывать, особенно если предполагаемый объем накоплений превышает страховой лимит.
Что пишут в отзывах о ПДС от Сбера
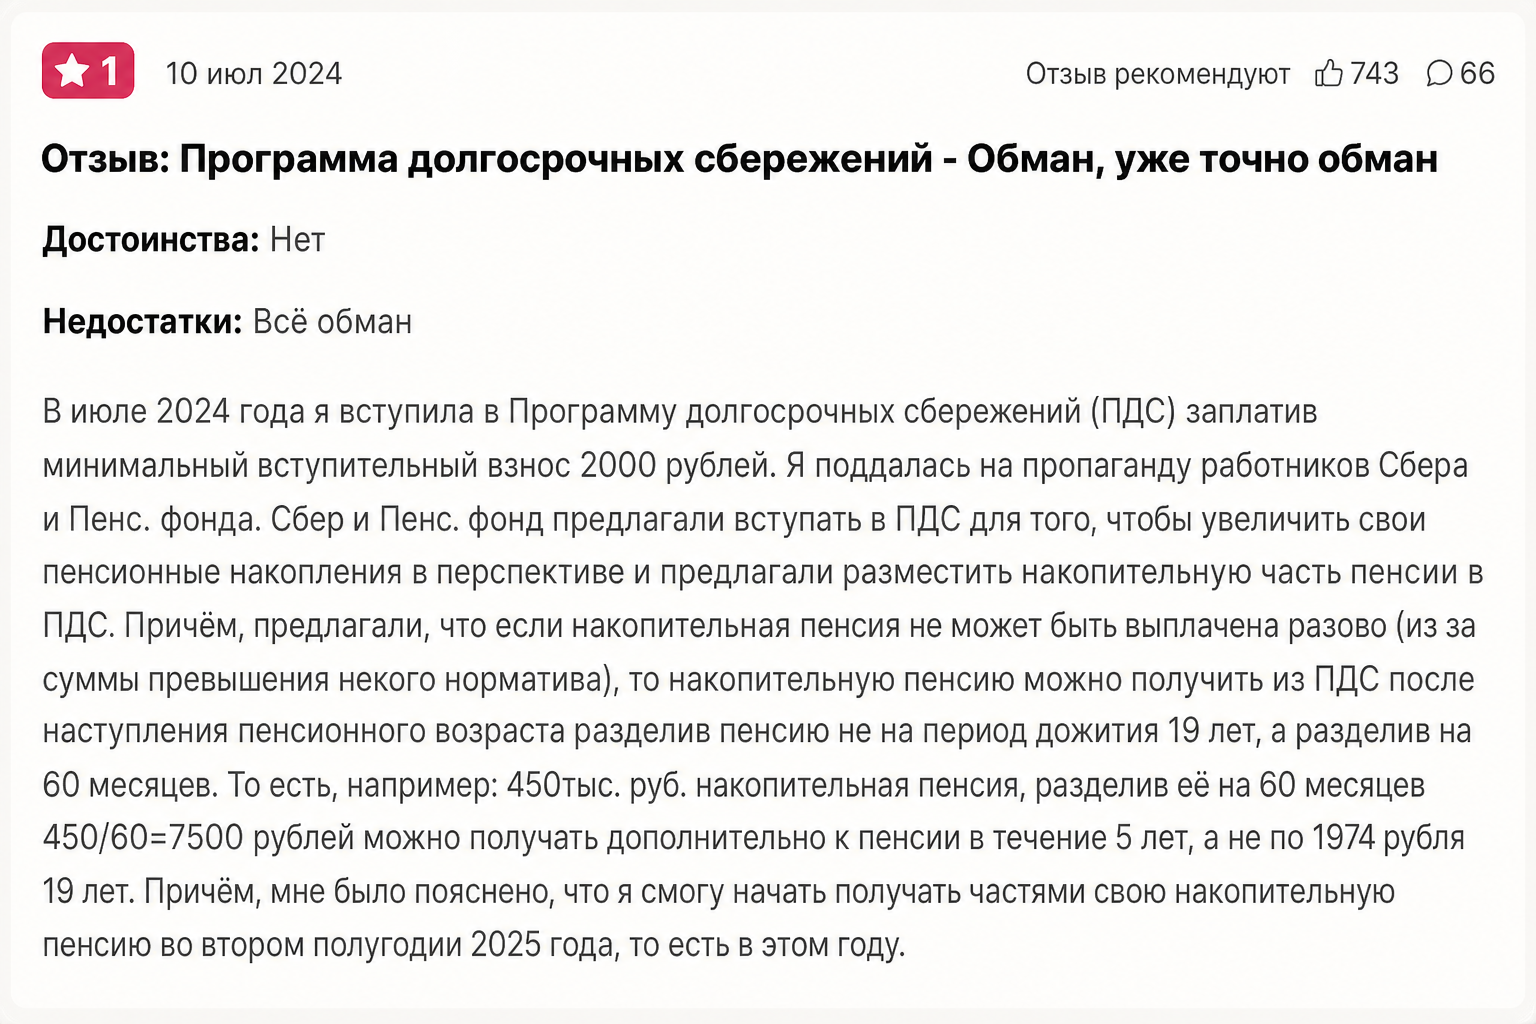
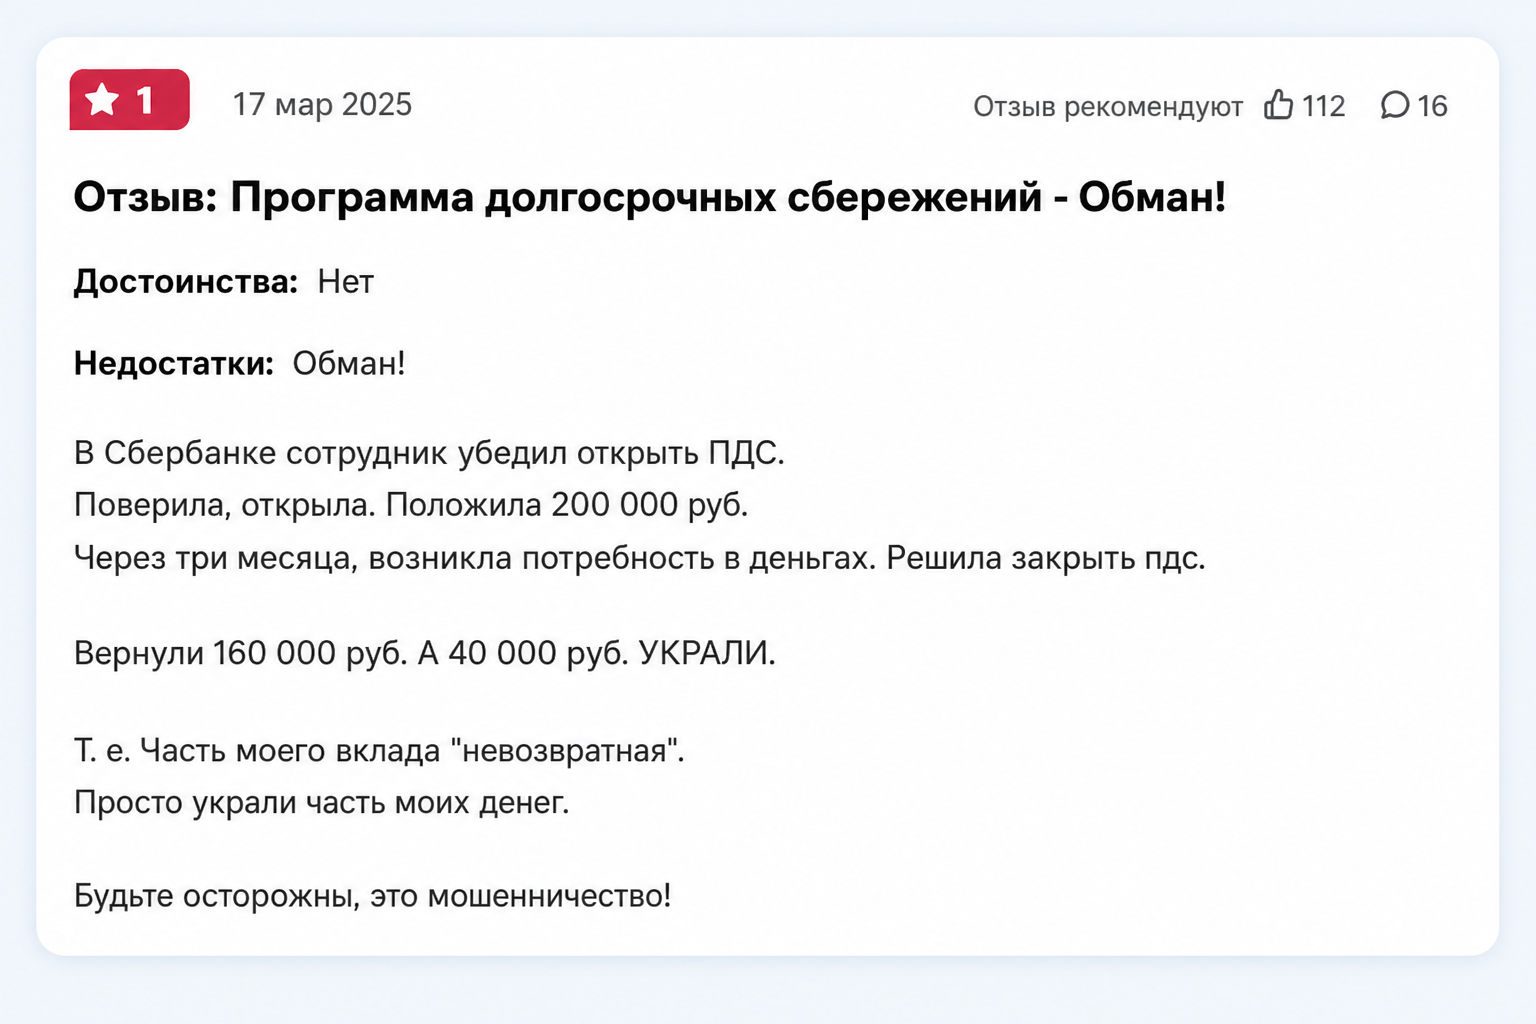
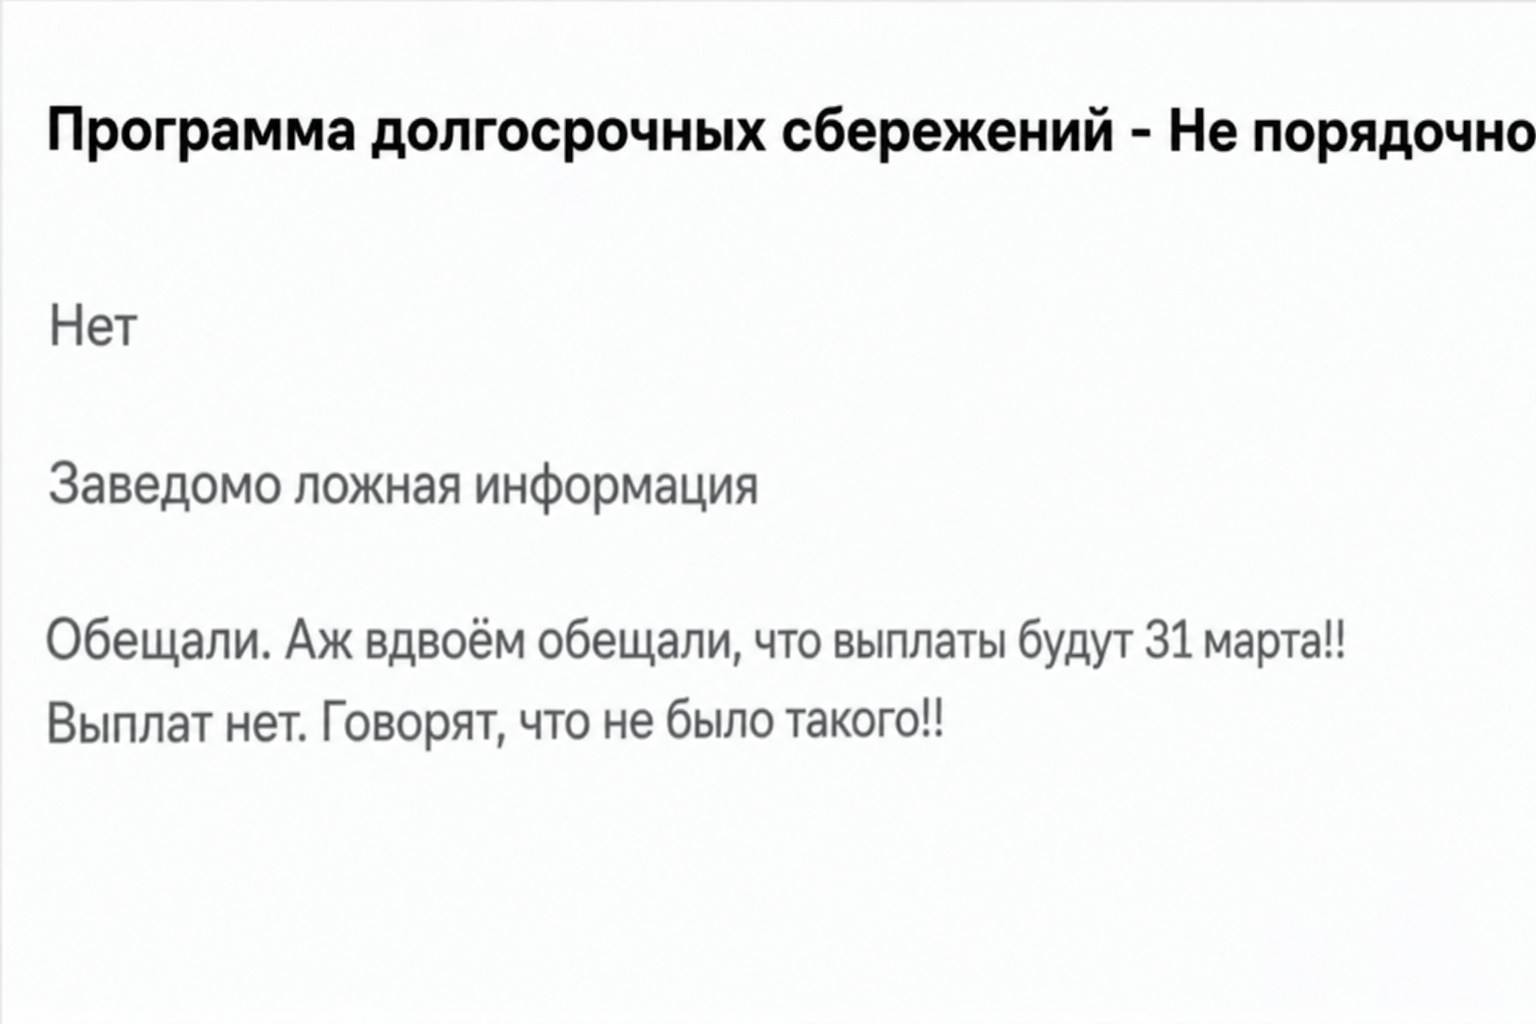
Отзывы о ПДС от Сбера в основном сводятся к вопросам о прозрачности условий. На площадках с пользовательскими оценками рейтинг продукта находится примерно в диапазоне от 2 до 3 звезд. Участники нередко жалуются, что при оформлении им недостаточно подробно объяснили зависимость господдержки от дохода, ограничения на досрочный выход и порядок расчета выплат.
Недовольство часто возникает после того, как клиент изучает договор и узнает, что получить всю сумму в первые годы нельзя. Часть претензий вызвана тем, что программу воспринимают как вклад, хотя она предполагает длительное размещение средств и не гарантирует фиксированную доходность.
Стоит ли оформлять программу
ПДС может подойти предпенсионерам, которые готовы планомерно откладывать деньги в течение 10–15 лет и понимают, что доступ к накоплениям будет ограничен. Государственное софинансирование способно увеличить итоговую сумму, но его размер зависит от официального дохода и объема взносов.
Перед подписанием договора стоит внимательно проверить условия досрочного расторжения, размер возможных удержаний, порядок начисления господдержки и инвестиционного дохода. Для человека, которому деньги могут потребоваться в ближайшие несколько лет, такая программа выглядит менее подходящим вариантом, чем обычный вклад.
- ПДС рассчитана на долгий срок, а не на быстрое накопление;
- в течение первого года вернуть вложенные средства нельзя;
- получение полной суммы при расторжении возможно только после 7 лет участия;
- государственная доплата ограничена и зависит от официального дохода;
- инвестиционный доход не гарантирован и может меняться вместе с рынком.
Программа может быть выгодной при дисциплинированных регулярных взносах и готовности не трогать накопления длительное время, но принимать решение стоит только после самостоятельного изучения договора.
Отзывы (7)
zabviduemlovi1
Какие же они твари, вливаются в доверие, тянут сука и тянут. А ты им веришь, потому что общаются так, будто вы детей крестили. А в конце попадаешь в блок и ни денег ни вымышленного кума нет. Я прям разочарован.
Вадим Антончик
Такое ощущение что их с псих-фака набирают, твари те еще.
Иван Платонов
Тут главное правильно уметь искать и проверять их, а не слушать, что они в уши заливают. Я из-за таких друзей больше миллиона спустил за последний год. Вот с этими кстати, почти за 2 месяца уже отбил https://todzhinsky.ru/besplatnye-kripto-signaly-telegramm/pilant-otzyvy. Но явно было бы лучше, если бы не спускал)
Дмитрий Федин
Вложил деньги в ПДС от Сбера, обещали 15,5% годовых, а в итоге деньги заморожены на 15 лет, и вывести без потерь нельзя. Чувствую себя обманутым!
Анастас
Программа долгосрочных сбережений от Сбера выглядит как заманчивое предложение с обещаниями высокой доходности и государственной поддержки. Однако при детальном рассмотрении возникают серьезные вопросы. Во-первых, заявленная доходность в 15,5% годовых кажется нереалистичной в текущих экономических условиях, что наводит на мысли о завышенных ожиданиях. Во-вторых, ограничения на досрочное снятие средств делают эту программу крайне негибкой, что может стать проблемой при непредвиденных обстоятельствах. Кроме того, сложная структура государственной доплаты и ее зависимость от официального дохода создают дополнительные сложности для участников. В целом, программа больше напоминает маркетинговый ход, чем реальный инструмент для надежного накопления средств.
Олег
Программа долгосрочных сбережений от Сбера — это просто ловушка для доверчивых вкладчиков. Обещают доходность в 15,5% годовых, но при этом замораживают ваши деньги на 15 лет! А если захотите забрать их раньше, приготовьтесь к потерям. Государственное софинансирование? Только для тех, кто официально работает и платит налоги, а пенсионерам — крохи. Сотрудники банка преподносят это как обычный вклад, но на деле вы лишаетесь контроля над своими средствами. Не дайте себя обмануть — держитесь подальше от таких «выгодных» предложений!
Юрий Репков
ПДС от Сбера — замануха для доверчивых: обещают 15,5% годовых, но деньги замораживают на 15 лет, а досрочно забрать — фигушки.