

ЦПВВ отзывы: проверка КПК и подтвержденные сведения
ЦПВВ отзывы помогают оценить кредитный потребительский кооператив «Центр поддержки и взаимопомощи военнослужащих». Организация зарегистрирована как юридическое лицо, состоит в реестре кредитных кооперативов Банка России и в реестре СРО «НОКК». Вместе с тем в июле 2026 года саморегулируемая организация зафиксировала нарушения требований к деятельности КПК, часть из которых обозначена как неустранимая. Оснований называть кооператив мошенническим проектом или финансовой пирамидой по доступным документам нет, однако потенциальным пайщикам стоит учитывать возраст организации, повышенные ставки и отсутствие страхования сбережений через АСВ.
Что представляет собой КПК «ЦПВВ»
Полное наименование организации — Кредитный потребительский кооператив «Центр поддержки и взаимопомощи военнослужащих», сокращенно КПК «ЦПВВ». Это не банк, а объединение пайщиков: кооператив может принимать личные сбережения и предоставлять займы только своим членам. Поэтому для размещения средств необходимо вступить в КПК. Обязательный паевой взнос при вступлении указан в размере 500 рублей.
Организация позиционирует себя как закрытое финансовое объединение для военнослужащих, ветеранов, членов их семей и будущих контрактников. В юридическом смысле слово «закрытое» не означает особой гарантии: любой кредитный кооператив обслуживает только собственных пайщиков. Принадлежность к военному сообществу также не влияет на уровень защиты сбережений.
Кооператив использует домены и . В реестрах Банка России и СРО «НОКК» официальным указан . На сайте представлены программы сбережений и займы под обеспечение.
Регистрационные данные и возраст организации
Сведения ЕГРЮЛ, реестра Банка России и реестра СРО совпадают по основным реквизитам.
- Полное название: Кредитный потребительский кооператив «Центр поддержки и взаимопомощи военнослужащих».
- Сокращенное название: КПК «ЦПВВ».
- ИНН: 9703231618.
- ОГРН: 1257700510638.
- КПП: 770301001.
- Дата регистрации: 19.11.2025.
- Адрес: 123112, Москва, Пресненская набережная, дом 8, строение 1, помещение 283С.
На 28 сентября 2026 года юридическому лицу было около десяти месяцев. Домен зарегистрирован 16 сентября 2025 года, то есть до создания самого кооператива. Предварительная регистрация домена сама по себе не свидетельствует о нарушениях, но у организации пока нет длительной публичной истории работы, по которой можно было бы уверенно оценить устойчивость ее модели.
Перед подписанием документов имеет смысл запросить свежую выписку из ЕГРЮЛ и проверить, соответствует ли подписант договора актуальным сведениям о руководителе.
Статус в реестрах Банка России и СРО
В справочнике участников финансового рынка Банка России КПК «ЦПВВ» имеет статус «Действует». Вид деятельности указан как финансовая взаимопомощь членов кредитного кооператива. Право на соответствующую деятельность начало действовать 23 января 2026 года.
В реестре Ассоциации СРО «НОКК» кооператив отражен под записью №484 и обозначен как действующий. Сведения внесены в реестр 23 января 2026 года. В графе о приеме приведен протокол Совета №1 от 16 января 2026 года, которым организация была принята в кандидаты в члены ассоциации.
На 28 сентября 2026 года КПК не был включен Банком России в предупредительный список организаций с признаками нелегальной деятельности. Совпадений не обнаружено по названию, ИНН, ОГРН и обозначению cpvv. Это означает, что регулятор не относил кооператив ни к нелегальным кредиторам, ни к компаниям с признаками финансовой пирамиды на указанную дату.
Внеплановая проверка СРО «НОКК»
С 2 по 24 июля 2026 года СРО «НОКК» проводила внеплановую проверку кооператива. Основанием стало обращение гражданина, чьи данные в реестре не раскрываются. В предмет проверки вошло соблюдение положений Федерального закона №190-ФЗ «О кредитной кооперации», правил корпоративного управления, а также законность распоряжения деньгами и имуществом КПК после 26 июня 2026 года.
В реестре опубликован итог: нарушения выявлены, составлен акт внеплановой проверки №33/26 от 24 июля 2026 года. Среди отмеченных требований названы нормы закона о кредитной кооперации, положения закона №402-ФЗ «О бухгалтерском учете», базовые стандарты корпоративного управления и защиты прав получателей финансовых услуг, внутренние стандарты СРО, а также порядок формирования отчета по форме 0420821 о персональном составе органов КПК.
Значительная часть нарушений, связанных с законом о кредитной кооперации и стандартом корпоративного управления, отмечена в реестре как неустранимая. При этом сведений о дисциплинарных мерах или исключении из СРО по состоянию на 28 сентября 2026 года не указано.
Полный текст акта №33/26 публично не представлен, поэтому невозможно определить фактические обстоятельства каждого эпизода и установить, какие устранимые замечания были исполнены. Само наличие нарушений не доказывает мошенничество или признаки пирамиды, но требует от потенциального пайщика повышенного внимания. До внесения средств разумно запросить у кооператива письменное объяснение результатов проверки и сведения о принятых мерах.
Программы сбережений и заявленная доходность
На сайте кооператива представлены шесть программ размещения личных сбережений.
- «Защитник» — до 28% годовых, срок до 6 месяцев, сумма от 1 до 10 млн рублей.
- «Капитал» — до 25% годовых на 36 месяцев, от 300 тыс. до 30 млн рублей, проценты заявлены к ежемесячной выплате.
- «Стандарт» — 23% годовых на 12 месяцев, от 300 тыс. до 30 млн рублей, ежемесячные выплаты.
- «Резервный фонд» — 20% годовых на 36 месяцев, от 300 тыс. до 30 млн рублей, выплата в конце срока.
- «Доход 12» — 18% годовых на 12 месяцев, от 500 тыс. до 10 млн рублей, ежемесячные выплаты.
- «Доход 24» — 16% годовых на 24 месяца, от 500 тыс. до 10 млн рублей, ежемесячные выплаты.
Для программы «Защитник» порядок выплаты процентов сформулирован как «по условиям программы», без подробного графика. Также указано, что повышенная ставка действует ограниченный период, а итоговый размер компенсации зависит от договора и реального графика внесения средств. Частичное снятие и автоматическое продление не предусмотрены. Условия досрочного расторжения следует проверять непосредственно в договоре передачи личных сбережений и ключевом информационном документе.
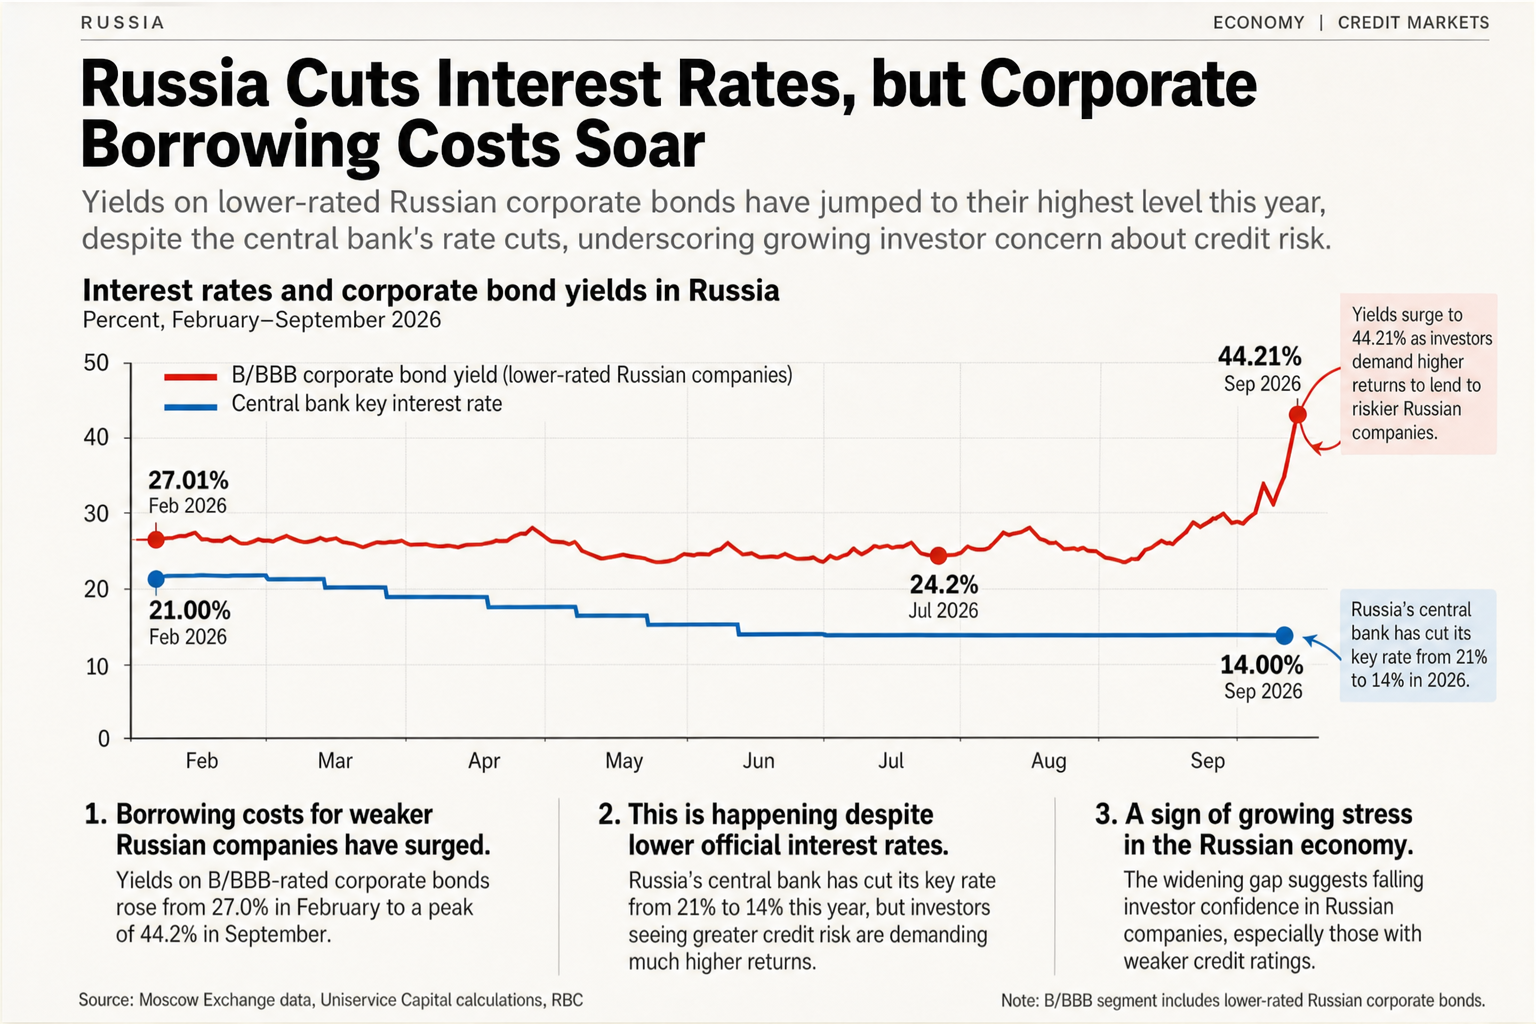
На 28 сентября 2026 года ключевая ставка Банка России составляла 14% годовых. Максимальные 28% по программе «Защитник» ровно вдвое выше этого значения, а 25% по программе «Капитал» почти в 1,8 раза выше при сроке три года. Даже минимальная ставка 16% превышала ключевую.
Для примера, размещение 1 млн рублей на полгода под 28% годовых без учета налогов и капитализации дает около 140 тыс. рублей дохода. При ставке 14% результат составил бы примерно 70 тыс. рублей. Однако фактическая доходность может отличаться от максимальной, поскольку повышенная ставка ограничена по времени и зависит от условий конкретного договора.
Кооператив указывает, что выдает обеспеченные займы по ставке до 44% годовых. Это может объяснять источник более высокой доходности для пайщиков. Но значительный разрыв между ключевой ставкой и обещанным процентом всегда повышает финансовый риск и требует изучения условий, отчетности и источников выплат.
Страхование сбережений и компенсационный фонд
Средства, переданные КПК, не застрахованы Агентством по страхованию вкладов так же, как банковские депозиты. Это относится ко всем кредитным потребительским кооперативам: они не являются банками и не входят в систему страхования вкладов.
Защита пайщиков строится через компенсационный фонд саморегулируемой организации. У СРО «НОКК» он формируется из взносов участников и дохода от размещения этих средств. По состоянию на 31 августа 2026 года размер фонда составлял 145,7 млн рублей.
Порядок и предельные суммы компенсаций необходимо уточнять в правилах СРО до вступления в кооператив. Наличие компенсационного фонда не равнозначно банковской страховке: возможная выплата зависит от его средств и действующих правил. На рассмотренных страницах кооператива не было подробных разъяснений об АСВ, страховании или механизме компенсаций.
Отзывы о ЦПВВ и независимая информация
На сайте кооператива опубликовано 14 отзывов за период с 30 мая по 30 августа 2026 года, средняя оценка составляет 4,8 из 5. Авторы чаще всего упоминают своевременное перечисление процентов, корректное общение сотрудников, офис в «Москва-Сити» и отсутствие навязчивых предложений.
Встречаются и критические замечания. В одном отзыве с оценкой 3 из 5 говорится о сложностях с дозвоном на горячую линию. В другом отзыве с оценкой 4 из 5 упомянуты отдельные случаи некомпетентности сотрудников и длительное оформление.
Эти мнения размещены на ресурсе, контролируемом самой организацией, и не содержат ссылок на внешние площадки для проверки авторов. Поэтому они не могут считаться независимым подтверждением надежности, хотя и не доказывают недостоверность публикаций.
На , Пикабу и в 2ГИС отзывов о кооперативе при проверке не обнаружено. Отсутствие публичных жалоб не означает отсутствия претензий: известно как минимум об одном обращении гражданина в СРО «НОКК», которое стало поводом для внеплановой проверки. Содержание обращения не раскрыто.
Что осталось неподтвержденным
- Полное содержание акта внеплановой проверки №33/26 от 24 июля 2026 года и детали каждого зафиксированного нарушения.
- Информация об устранении замечаний, которые могли быть устранены.
- Судебные дела: полноценная проверка картотеки арбитражных дел и судов общей юрисдикции по ИНН кооператива не проводилась. Обычный веб-поиск дел не показал.
- Финансовая отчетность, размер паевого фонда и численность пайщиков в открытых источниках.
- Устав, договор передачи личных сбережений, порядок досрочного расторжения и правила выплат из компенсационного фонда СРО.
Как оценить КПК до передачи средств
- Проверить организацию по ИНН или ОГРН в справочнике Банка России и убедиться, что статус указан как «Действует».
- Найти кооператив в реестре СРО, изучить не только общий статус, но и данные о проверках, нарушениях и мерах воздействия.
- Сверить название, ИНН, ОГРН и сайт с предупредительным списком Банка России.
- Получить свежую выписку ЕГРЮЛ, проверить дату создания, адрес, руководителя и полномочия лица, подписывающего договор.
- Изучить договор передачи личных сбережений: ставку, срок, график выплат, досрочное расторжение, удержания и последствия просрочки.
- Ознакомиться с правилами компенсационного фонда СРО и выяснить условия возможных выплат.
- Не передавать в один кооператив сумму, потеря которой критична для личного бюджета, поскольку государственное страхование вкладов здесь не действует.
Вывод
КПК «ЦПВВ» зарегистрирован 19 ноября 2025 года, включен в реестр Банка России и состоит в СРО «НОКК». В предупредительном списке Банка России кооператив на 28 сентября 2026 года не числился. В то же время СРО по результатам внеплановой проверки отразила нарушения законодательства о кредитной кооперации, бухгалтерском учете, корпоративном управлении и отчетности; часть замечаний указана как неустранимая.
Организация молодая, ее максимальная заявленная доходность достигает 28% годовых при ключевой ставке 14%, а сбережения пайщиков не защищены системой АСВ. Решение о вступлении и размещении средств стоит принимать только после изучения договора, правил компенсационного фонда и письменных пояснений кооператива по итогам проверки СРО.
Отзывы (6)
Pave
В очередной раз проспонсировал мошенников. Нужно было сначала проверить, оказывается везде пишут, что они давно разводят людей(
Иван Платонов
Я сначала тоже «спонсировал» каждого второго, а потом понял, что самое важное — это репутация. Теперь проверяю каждый проект семь раз, прежде чем вложиться. Вот уже месяц работаю с https://todzhinsky.ru/besplatnye-kripto-signaly-telegramm/reugen-otzyvy, у них репутация неплохая, учавствуют во всех рейтингах и регулярно проходят проверки. Они явно ей дорожат и не будут кидать просто так.
АЛЬБЕРТ
КПК «ЦПВВ» обещает высокие проценты, но за 10 месяцев работы уже получил замечания от СРО. Сбережения не застрахованы, а обязательный взнос 500 рублей. Рисков слишком много!
Данил
КПК «ЦПВВ» обещает высокие ставки по сбережениям, но при этом организация существует менее года, что уже настораживает. Отсутствие страхования вкладов через АСВ делает вложения крайне рискованными. К тому же, в июле 2026 года СРО «НОКК» выявила нарушения в деятельности кооператива, некоторые из которых признаны неустранимыми. В таких условиях доверять свои деньги этой организации — авантюра, граничащая с безрассудством.
Kapo1
КПК «ЦПВВ» обещает высокие проценты и поддержку военнослужащих, но на деле это лишь приманка для доверчивых инвесторов. Организация зарегистрирована менее года назад, а уже в июле 2026 года СРО «НОКК» выявила неустранимые нарушения в её деятельности. Отсутствие страхования сбережений через АСВ и сомнительная репутация делают вложения в этот кооператив крайне рискованными. Не дайте себя обмануть громкими обещаниями и красивыми словами о взаимопомощи. Ваши деньги могут просто исчезнуть, оставив вас с пустыми карманами и горьким опытом.
Bogdan Kyias
КПК «ЦПВВ» обещает золотые горы, а на деле — молодая контора с нарушениями и без страховки вкладов. Рисков больше, чем выгоды.